Франшизи в умовах війни: як українці знаходять нові джерела доходу та причини, чому відомі бренди скорочують свою діяльність -- Delo.ua
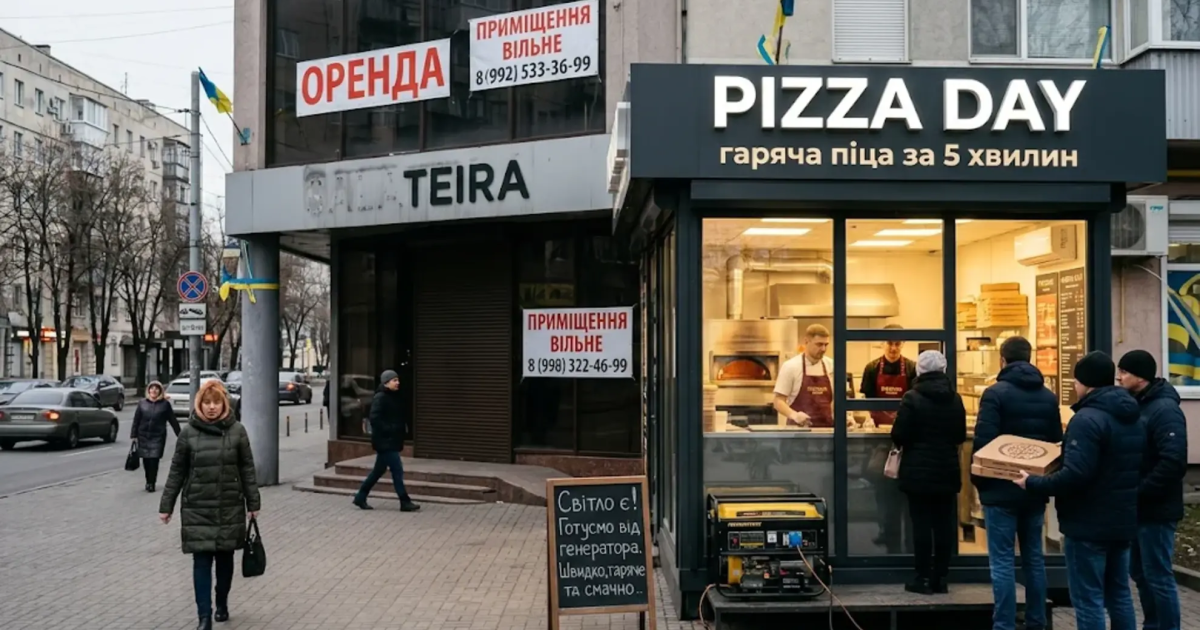
У період війни українці не втратили зацікавленість у придбанні франшиз, а лише адаптували свої підходи. Замість того, щоб створювати бізнес з нуля та стикатися з труднощами, пов'язаними з блекаутами та нестачею кадрів, підприємці все частіше обирають готові бізнес-моделі з уже відпрацьованими процесами.
Одночасно ніхто не може точно визначити масштаб ринку, оскільки в Україні відсутній єдиний державний реєстр франшиз. Компанії не зобов'язані офіційно фіксувати такі угоди, а в умовах війни учасники ринку ще й неохоче діляться справжніми даними про відкриття та закриття бізнесів.
За інформацією консалтингової компанії Franchise Group, в Україні функціонує приблизно 600 франчайзерів та понад 30 тисяч закладів і магазинів, які діють за франшизною моделлю. Загальні тенденції активності частково ілюструє ритейл: згідно з даними Асоціації ритейлерів України (RAU), протягом дев'яти місяців 2026 року 107 проаналізованих торгових мереж відкрили 1739 нових магазинів, закривши при цьому 866, що призвело до чистого приросту у 873 торгові точки.
Видання Dilo розпитало профільних експертів, які ніші приносять гроші під час війни, скільки коштує вхід у готовий бізнес та чому навіть гучні бренди з багаторічною історією змушені згортати мережі.
Відомого бренду вже недостатньо: як бізнесмени обирають франшизу в умовах війни.
Після фактичного призупинення ринку у 2022 році та небагатьох угод у 2023-му, інтерес до придбання франшиз в Україні поступово відновлюється. За словами Андрія Кривоноса, директора Асоціації франчайзингу (Україна), у 2025-2026 роках спостерігається значне зростання кількості запитів. Однак сам підхід покупців до вибору бізнесу зазнав суттєвих змін.
"Величезний попит спостерігається у сегменті з бюджетом до $20 тисяч. Мікрофраншизи купуються не задля отримання пасивного доходу, а для створення самозайнятості — як власне робоче місце для себе та сім'ї, з мінімальною потребою в наймі працівників. Якщо раніше стандартом вважалася окупність впродовж двох років, то нині інвестори прагнуть повернення своїх вкладень за рік," — зазначає Андрій Кривонос.
Втім, інвестори охоче заходять і в дорожчі проєкти -- у сегменті від $30 до $60 тисяч і вище. Проте тепер покупці скрупульозно рахують операційні витрати та ризики, а самого гучного імені на вивісці їм уже недостатньо.
"Наприклад, ми уклали 12 угод з мережею Pizza Day, з інвестиціями від 40 тисяч доларів. Деякі заклади вже функціонують, інші ж перебувають на стадії підготовки до відкриття. Крім того, у нас є три діючі точки "Мій М'ясний" з середнім чеком близько 60 тисяч доларів, а також значний інтерес до зоомагазинів Petslike, де стартові інвестиції становлять від 30 тисяч доларів. Підприємці готові інвестувати ще більше, якщо бачать чітку бізнес-модель і реальні шанси на повернення своїх коштів", — ділиться інформацією засновниця та керівниця компанії Franchise Group Мирослава Козачук.
Водночас, попри зростання інтересу та нові угоди, запусків від новачків на ринку небагато. За оцінкою Андрія Кривоноса, більшість нинішніх відкриттів -- це або переїзд наявних закладів у безпечніші та більш прохідні локації, або розширення вже досвідчених партнерів мережі.
Що відкривають: ставки на їжу, тварин і дітей
Незважаючи на те, що ресторанний сектор нині стикається з одними з найскладніших викликів, інтерес до швидкої та недорогої їжі залишається. Проте, самі формати обслуговування зазнали змін. Як зазначають фахівці, високі витрати на операції, нестача кадрів і необхідність забезпечення закладів автономним живленням під час відключень електроенергії змусили інвесторів перейти від великих приміщень до більш компактних форматів.
"Попит на франшизи такого типу зумовлений, перш за все, привабливою ціною входу та міфом про простоту ведення бізнесу: начебто їжа завжди буде користуватися попитом, а засновник бренду допоможе організувати всі процеси. Внаслідок цього багато підприємців віддають перевагу відкриттю пекарень, піцерій формату take-away або монокафе, що спеціалізуються на одному-двох зрозумілих продуктах, як-от Momo, "Зернова", I love kebab, Meal Time чи IQ Pizza. Такі концепції легші у запуску, обслуговуванні та масштабуванні", -- зазначає Андрій Кривонос.
Інвестори в ритейлі та сфері послуг також орієнтуються на основні потреби. Капітал спрямовується у сегменти, від яких люди не можуть відмовитися навіть в умовах війни: це товари та послуги, які використовуються щодня або які неможливо відкласти "на потім". За словами керівника Асоціації франчайзингу, саме в цих галузях бізнес продовжує розвиватися. Наприклад, мережа Spar відкриває нові локації в Київській, Сумській та Волинській областях, а медичні центри "Діла" також розширюють свою присутність у Київському регіоні.
Особливий сегмент на ринку — бізнес, що орієнтується на дітей: від розважальних комплексів до приватних дитячих садків, комп'ютерних навчальних закладів і курсів особистісного розвитку. Незважаючи на загальні економічні труднощі, батьки, що залишаються в Україні, не планують зменшувати витрати на своїх дітей. Проте розвиток цього сектору стримується не лише платоспроможністю сімей, а й демографічними змінами — кількість потенційних клієнтів у країні зменшується, що вже негативно впливає на освітні франшизи.
"Батьки дійсно продовжують вкладати ресурси в майбутнє своїх дітей, незважаючи на складні обставини. Однак, ми спостерігаємо, що освітні установи втрачають популярність: деякі з них закриваються не стільки через фінансові труднощі сімей, скільки внаслідок еміграції дітей за кордон. Ця тенденція стала особливо помітною напередодні зимового сезону," – зазначає Мирослава Козачук.
Географія без упереджень: від Закарпаття до східних регіонів на лінії фронту.
Загальне враження про те, що бізнес концентрується виключно на заході країни, отримує різні оцінки від учасників ринку. Андрій Кривонос дійсно відзначає найвищу кількість запитів з західних областей, зокрема Львівської, Закарпатської та Івано-Франківської. Однак Мирослава Козачук попереджає, що називати захід України основним осередком попиту не зовсім коректно. На її думку, Львів, який є одним із головних центрів українського франчайзингу (звідки походять проєкти холдингу !FEST та "Львівські круасани"), вже наближається до насичення. Тому нові можливості для бізнесу починають з'являтися у менших містах цього регіону.
"Луцьк переживає активний етап розвитку. Однак ми також помічаємо значний потенціал у тих містах, де франчайзинг ще не розкрив своїх можливостей повною мірою, наприклад, в Ужгороді, Мукачеві, Івано-Франківську та Чернівцях. Саме в цих регіонах ми сподіваємося на нову хвилю відкриттів і розширення мереж", – зазначає Мирослава Козачук.
Щодо розвитку франчайзингу в Києві, Кривоніс зазначає, що у столиці не спостерігається масового закриття мережевих закладів: якщо одна локація закривається, приміщення швидко займає новий орендар. При цьому франчайзингові заклади виявляються значно більш стійкими у порівнянні з незалежними кав'ярнями та ресторанами, які нині закриваються тисячами, не витримуючи фінансового навантаження.
Але найбільш показовий тренд 2026 року -- інвестиції у прифронтових регіонах.
Варто відзначити Харків та його околиці: незважаючи на регулярні обстріли та значні ризики, підприємці не зупиняються і продовжують вкладати кошти, відкриваючи нові заклади. Це свідчить про те, що нинішня географія розвитку залежить не лише від рівня безпеки, але й від потенціалу конкретного міста та платоспроможного попиту, -- підкреслює Мирослава Козачук.
Більше того, за словами Андрія Кривоноса, окремі мережеві заклади продовжують працювати навіть на прифронтовій Донеччині -- зокрема, кав'ярня мережі Momo досі відкрита у Краматорську, навіть в умовах постійних обстрілів та обов'язкової евакуації сімей із дітьми.
Причини закриття популярних брендів: економічні труднощі чи етап розвитку компанії?
Однак 2026 рік став часом для значних закриттів. Ринок вразила новина про те, що мережа "Сирне королівство" планує остаточно згорнути свою діяльність до кінця року — на момент оголошення з 84 магазинів, які існували до війни, залишилося лише 32. Крім цього, закрити свої двері вирішила мережа ресторанів Salateira, яка функціонувала майже 15 років і ще влітку висловлювала наміри щодо розширення. Також припинили роботу магазини Usupso та O!Some.
Водночас ринок не стоїть на місці: з'являються й нові проєкти -- наприклад, мережа зоотоварів Petslike, яка готується до відкриття першого партнерського магазину.
Фахівці зауважують, що не варто повністю звинувачувати війну та економічні труднощі у всіх закриттях. Деякі мережі згортають свою діяльність через реструктуризацію, ребрендинг, зміни у пріоритетах засновників або через природний процес старіння бізнес-моделі.
"Франчайзинг, як і будь-яка інша сфера бізнесу, має свій життєвий цикл. Наприклад, мережа 'Піца Челентано', що функціонувала з кінця 1990-х, вже давно закрила свої заклади в Києві та Вінниці, залишивши лише кілька точок у Львові. За майже 30 років ринок суттєво змінився, смаки споживачів еволюціонували, а засновники обрали нові напрямки розвитку. Твердження, що всі франшизи закриваються лише через погані економічні умови, є невірним," – зазначає Андрій Кривонос.
Такої ж думки дотримується і Мирослава Козачук і додає, що вирішальним фактором сьогодні є не стільки зовнішні кризи, скільки внутрішня гнучкість самої компанії. За її словами, на ринку перемагають мережі, які вчасно переглядають фінансові умови та формати під нові реалії -- скорочують площі, дбають про енергонезалежність та оновлюють меню.Натомість ті, хто намагається працювати за довоєнними лекалами, поступово втрачають позиції. Саме вміння швидко адаптуватися, а не впізнаваність бренду, стало головним критерієм виживання на ринку франшиз у 2026 році.